Oljekrisen kan vara början på något mycket större
Jag börjar allt mer tro att vi är på väg in i en ny era för olja och energi. En era som kan sträcka sig betydligt längre än den nuvarande krisen i Mellanöstern.
Kriget har blivit gnistan som fått problemen att komma upp till ytan. Men det är inte kriget i sig som är min långsiktiga investeringstes. Problemen började långt tidigare, med investeringsbeslut som fattades för 10–15 år sedan och en energiomställning som kanske inte utvecklas riktigt som många tänkt sig.
Det intressanta är egentligen vad som händer när kriget väl är över. För det kommer att ta slut. Förr eller senare kommer transporterna genom Hormuzsundet att fungera igen och produktionen i Mellanöstern att återhämta sig. Då är det lätt att tänka att oljepriset också ska tillbaka till nivåerna före kriget.
Men jag är långt ifrån säker på det. Vi har nämligen ett antal problem som inte försvinner bara för att fartygen börjar gå igenom sundet. Tvärtom kan vissa av dem bli ännu tydligare när krisen väl är över.
Min tes är att världen har underinvesterat i oljeproduktion och raffinaderier under många år, eftersom fossila bränslen förväntades fasas ut. Om efterfrågan inte minskar som väntat riskerar vi en långvarig utbudsbrist med höga energipriser som följd.
Det är bakgrunden till att jag idag har omkring 20 procent av portföljen i energirelaterade aktier. En stor exponering, och därför tänkte jag utveckla resonemanget lite.
Mellanösternkrisen – en historisk störning av oljemarknaden
För att förstå situationen behöver vi först titta på vad som faktiskt har hänt på oljemarknaden under 2026.
När det blir krig i Mellanöstern brukar oljepriset stiga på grund av oro för framtida leveranser. Men den här gången handlar det om betydligt mer än bara oro. Vi har fått en verklig brist på olja och framför allt på raffinerade produkter som diesel och flygbränsle.
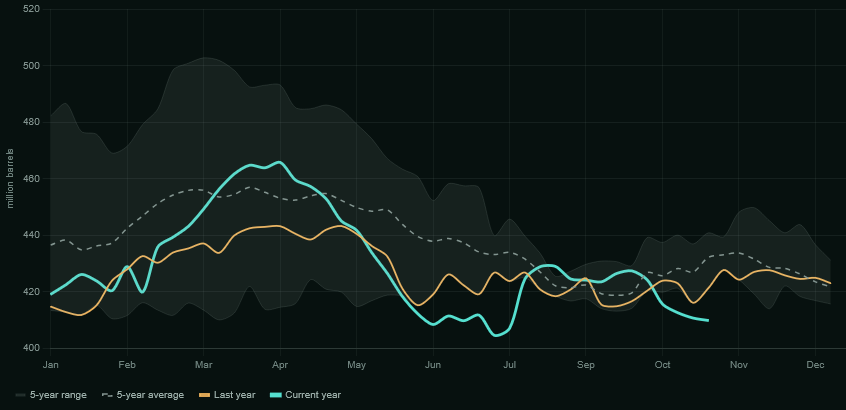
Enligt IEA hade världens oljelager minskat med hela 509 miljoner fat mellan slutet av februari och slutet av september.
För att sätta det i perspektiv konsumerar världen lite över 100 miljoner fat olja om dagen. Lagerminskningen motsvarar alltså ungefär fem dagars global konsumtion. Det är enorma mängder på en marknad där produktion och konsumtion normalt ligger ganska nära varandra.
Och här kommer det riktigt intressanta. IEA räknar samtidigt med att världens oljeefterfrågan minskar med 2,6 miljoner fat per dag under 2026, motsvarande ungefär 2–3 procent. Höga priser, brist på bränsle och en svagare ekonomi har helt enkelt fått världen att konsumera mindre olja.
Normalt borde ett sådant efterfrågefall pressa ned priserna och göra att lagren börjar växa igen. Men trots att världen konsumerar mindre olja fortsätter lagren att tömmas. Det säger ganska mycket om hur allvarlig utbudsstörningen är.
Under september uppskattade amerikanska EIA att omkring 4,8 miljoner fat oljeproduktion per dag fortfarande var avstängd i Mellanöstern. Samtidigt låg Brentpriset på i genomsnitt 114 dollar per fat.
Och situationen är på flera sätt ännu värre för diesel och flygbränsle. Råolja måste först bearbetas i raffinaderier innan den kan användas som drivmedel. Men kriget har även stört raffinaderierna och transporterna av färdiga oljeprodukter.
Det går dessutom inte att bara öka dieselproduktionen hur som helst. Raffinaderierna är byggda för att producera en viss blandning av produkter, och möjligheterna att ändra den är begränsade.
Vi kan alltså ha gott om råolja men ändå brist på diesel. Det här tror jag kan bli en av de viktigaste frågorna för energimarknaden även efter att kriget är över. Mer om det längre ned.
Graf: US crude: current year vs history
Supply and demand…
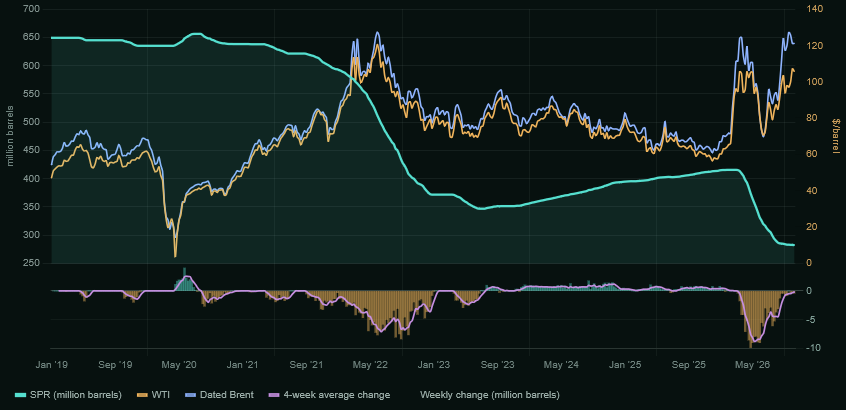
US Strategic Petroleum Reserve: level, weekly change and price context
När tar krisen slut?
Min bästa gissning är fortfarande sommaren 2027. Erfarenheterna från Ukraina visar hur svårt det är att försvara sig mot drönare, och så länge Iran kan hota sjöfarten genom Hormuzsundet kommer problemen att bestå. USA flotta har periodvis bedömt riskerna som för stora för att eskortera tankfartyg genom sundet.
Jag tror däremot att försvaret mot drönare och missiler kommer att förbättras under 2027, samtidigt som oljeindustrin anpassar sig genom alternativa oljeledningar, omlastningar och nya transportrutter. Det blir dyrt och ineffektivt, men bör gradvis minska störningarna.
Men säg att jag får rätt och krisen börjar lösas sommaren 2027. Vad händer då?
Problemen började långt före kriget
Min långsiktiga tes handlar dock framför allt om de investeringar som inte har gjorts under det senaste decenniet.
Oljeindustrin har extremt långa investeringscykler. Enligt IEA tar det i genomsnitt nästan 20 år från en ny prospekteringslicens till första produktionen i konventionella olje- och gasprojekt, vilket innebär att det inte går att snabbt öka produktionen om efterfrågan blir högre än väntat.
Ännu mer intressant är att nästan 90 procent av investeringarna i olje- och gasutvinning sedan 2019 har gått till att kompensera för minskande produktion i befintliga fält, enligt IEA. Utan dessa investeringar skulle världens befintliga oljefält tappa omkring 5,5 miljoner fat per dag i produktion på bara ett år.
Industrin måste alltså investera enorma belopp bara för att hålla produktionen på nuvarande nivåer.
Vem vill investera miljarder i en industri som ska avvecklas?
Under många år har vi fått höra att oljekonsumtionen snart ska börja minska genom elektrifiering och energiomställning. Men vem vill investera tiotals miljarder i ett oljefält som kanske börjar producera först om 10–20 år, när politiker och energiorganisationer samtidigt förutspår en krympande marknad?
Kapitaldisciplin, tidigare oljeprisras och investerarnas krav på utdelningar har också påverkat investeringarna, men jag tror att energiomställningen har spelat en viktig roll.
Tänk även på att det över tid bara blir dyrare och dyrare att utvinna olja pga inflation. Och de mest ekonomiska fälten utvinns först.
Men vad händer om oljekonsumtionen inte minskar i den takt som industrin har planerat för? Då riskerar vi att stå med för lite produktionskapacitet, och det kan ta många år att rätta till.
Raffinaderierna – kanske en ännu större flaskhals
Det pratas mycket om råolja, men vi måste också kunna omvandla den till diesel, bensin och flygbränsle. Raffinaderier är dyra, komplicerade anläggningar som tar lång tid att bygga, samtidigt som flera äldre raffinaderier har stängts i Europa och USA.
Grangemouth i Skottland upphörde med raffinering 2025, liksom LyondellBasells anläggning i Houston och Phillips 66 raffinaderi i Los Angeles, där de två sistnämnda tillsammans hade en kapacitet på omkring 400 000 fat per dag. Under 2026 upphörde även raffineringen vid Valeros anläggning i Benicia, med kapacitet på cirka 145 000 fat per dag.
Ukrainas attacker på Ryska raffinaderier och Irans attacker gör en utbudssituationen inte bättre.
Ny kapacitet byggs visserligen i framför allt Asien och Mellanöstern. IEA räknade före kriget med en global nettoökning på 2,6 miljoner fat per dag mellan 2024 och 2030, men problemet är att kapaciteten inte nödvändigtvis finns där produkterna behövs.
Det är dessutom inte bara att producera mer diesel när priset stiger. Raffinaderier är byggda för en viss produktmix, och större förändringar kräver omfattande investeringar. Som jämförelse kostade Dangote-raffinaderiet i Nigeria omkring 20 miljarder dollar att bygga, motsvarande närmare 200 miljarder kronor.
Under 2026 har vi sett konsekvenserna. Enligt IEA låg exporten av raffinerade produkter från Mellanöstern i september fortfarande på mindre än hälften av nivåerna före kriget, trots att exporten av råolja återhämtat sig betydligt mer. Samtidigt har dieselmarginalerna nått extrema nivåer.
Vi kan alltså få en situation där råolja finns tillgänglig, men där det ändå råder brist på diesel och andra färdiga produkter. Det är en flaskhals som jag tror kan bestå även efter kriget.
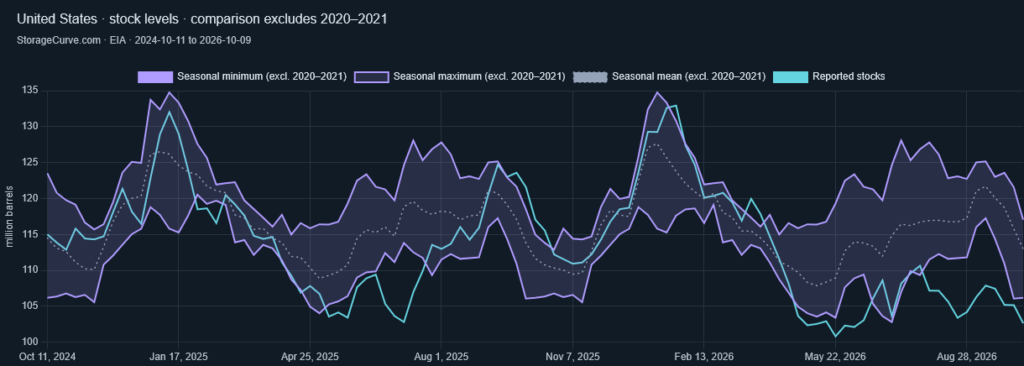
US Diesel Inventories
Supply and demand…
Efterfrågan – här kan den stora felbedömningen ligga
Jag tror att marknaden riskerar att underskatta världens framtida oljebehov. Inte för att energiomställningen har misslyckats, tvärtom kör jag själv två elbilar och tycker tekniken är fantastisk, men det är stor skillnad mellan att öka försäljningen av elbilar och att ersätta världens befintliga fordonspark.
Dessutom används olja inom flyg, sjöfart, godstransporter, industri och petrokemi, där omställningen ofta går långsammare. Samtidigt växer ekonomierna i bland annat Indien och Sydostasien, där miljarder människor vill förbättra sin levnadsstandard och konsumera mer energi.
Ökad energianvändning betyder förstås inte automatiskt ökad oljekonsumtion, eftersom elektrifiering och effektivisering minskar oljeberoendet. Men frågan är hur snabbt utvecklingen går.
Inte ens IEA egna scenarier ger samma bild. I deras Stated Policies Scenario planar oljeefterfrågan ut omkring 2030, medan Current Policies Scenario visar fortsatt ökning ända fram till 2050. Skillnaden ligger framför allt i antagandena om framtida politik och teknikutveckling.
Oljeindustrin måste alltså investera idag utan att veta vilket scenario som blir verklighet.
Och det krävs faktiskt inte ens att efterfrågan fortsätter att öka för att vi ska få problem. Om konsumtionen står still samtidigt som produktionskapaciteten minskar snabbare, kan vi ändå få en långvarig brist.
Det viktiga är relationen mellan utbud och efterfrågan, inte om världens oljekonsumtion når sin topp 2030, 2035 eller 2040.
EIA räknar med ett kraftigt oljeöverskott 2027 – men är prognosen realistisk?
Samtidigt räknar EIA med en mycket kraftig återhämtning av oljeproduktionen under 2027, från 101,1 till 109,6 miljoner fat per dag, medan konsumtionen väntas landa på 104,6 miljoner fat. Det innebär ett teoretiskt utbudsöverskott på hela 5 miljoner fat per dag, vilket skulle möjliggöra en snabb återuppbyggnad av världens oljelager och sätta press på oljepriset. Frågan är om produktionen verkligen kan återhämta sig så snabbt som EIA räknar med.
EIAs prognoser letar sig ofta ut i tidningar, till beslutsfattare, industrin och analytiker. Jag grävde lite djupare i vilka som sätter ihop de här prognoserna, och fann att de ledande personerna varit på samma position i årtionden, saknade geopolitisk kunskap och några uppföljningar av föregående prognoser fanns inte. Tog och gjorde en egen studie på deras resultatet, och den var inte smickrande.
En ny energicykel – snarare än en tillfällig oljekris?
Om vi lägger ihop detta framträder en intressant bild. Mellanösternkrisen har skapat en akut utbudschock som tömmer världens oljelager, och när produktion och transporter väl återhämtar sig behöver lagren byggas upp igen, samtidigt som de långsiktiga problemen med otillräckliga investeringar och begränsad raffinaderikapacitet finns kvar.
Lägg därtill risken att efterfrågan blir högre än vad delar av industrin har planerat för, så kan vi få en marknad med högre genomsnittspriser och återkommande flaskhalsar under många år.
Justerat för inflationen är oljepriset fortfarande långt under rekordnivåerna från 2008, då Brent nådde omkring 147 dollar per fat, motsvarande över 200 dollar i dagens penningvärde.
Varför jag har investerat så mycket i energiaktier
Energisektorn har under det senaste decenniet avkastat betydligt sämre än det breda amerikanska börsindexet, även om sektorn återhämtat sig kraftigt under senare år. Det jag tycker är intressant nu är möjligheten att marknaden fortfarande underskattar hur länge höga energipriser och goda marginaler kan bestå.
För oljeproducenter som International Petroleum Corporation (IPCO) och Meren Energy kan ett högre oljepris få mycket stort genomslag på kassaflödet, eftersom en betydande del av kostnaderna inte stiger proportionellt med oljepriset.
Jag ser också möjligheter inom raffinaderier, framför allt genom PBF Energy och Marathon Petroleum, där det snarare är marginalen mellan råoljepriset och priset på färdiga produkter som avgör lönsamheten. Dieselmarknaden tycker jag är särskilt intressant med tanke på de kapacitetsproblem vi ser.
Totalt har jag omkring 20 procent av portföljen i energirelaterade aktier.
Det mest intressanta kan komma efter kriget
Om krisen börjar lösas framåt sommaren 2027 kan oljepriset mycket väl falla när riskpremien minskar och produktionen återhämtar sig, men det är också då vi får se hur stora de strukturella problemen egentligen är.
Kan världen återuppbygga sina lager utan att priserna stiger kraftigt? Räcker raffinaderikapaciteten för att möta efterfrågan på diesel och andra produkter? Och framför allt, har oljeindustrin investerat tillräckligt för att klara konsumtionen under resten av decenniet? The recency bias just nu är rätt massiv sedan 2022.
Min tes är inte att oljepriset måste ligga över 100 dollar under flera år, utan att vi kan ha gått från en marknad präglad av förväntningar på framtida oljeöverskott till en där produktionskapacitet och försörjningstrygghet får betydligt större värde.
Om jag får rätt kan det bli en långvarig investeringscykel, eftersom de investeringar som inte gjordes för tio år sedan inte går att ta igen över en natt.
Buckle up and enjoy the ride.
Källor och vidare läsning: IEA Oil Market Report, oktober 2026, EIA Short-Term Energy Outlook, IEA rapport The Implications of Oil and Gas Field Decline Rates (2025), IEA Oil 2025 och World Energy Outlook 2025. Jag har även utvecklat resonemanget på engelska i Oil May Be Entering a New Era på StorageCurve, där jag följer produktionsdata, oljelager och raffinaderimarknaden.
